相続不動産、持ち続けるかどうかの判断基準|「売却」「活用」「保有」の選択肢と注意点
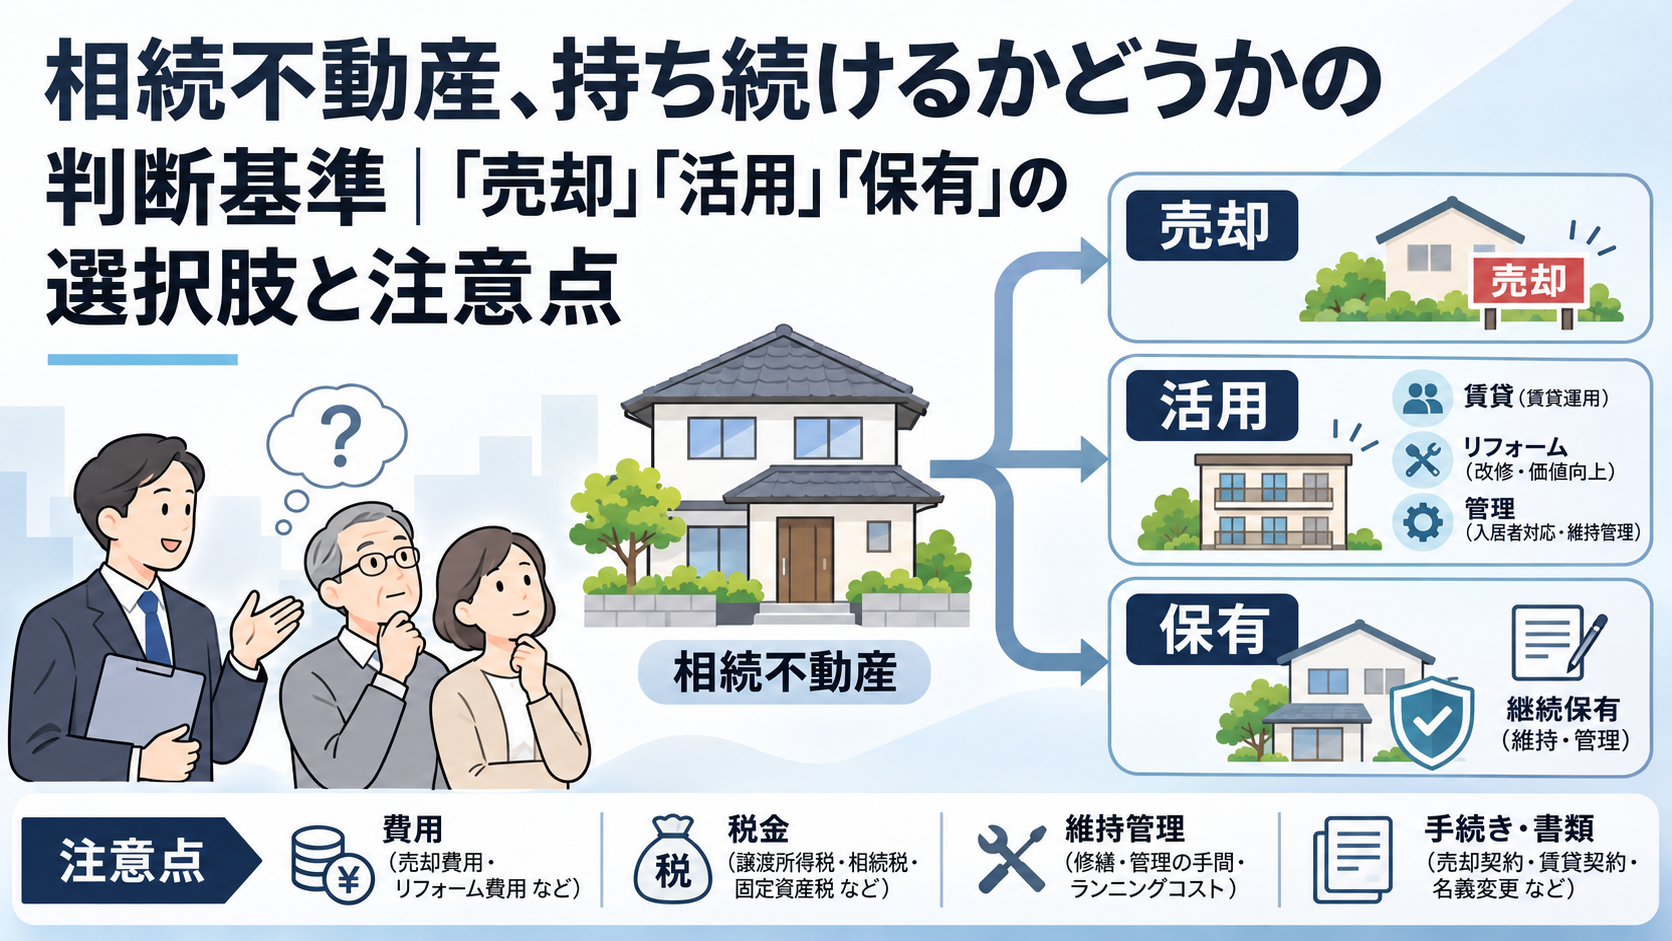
ご両親やご親族から不動産を相続された際、「この不動産を今後も持ち続けるべきだろうか」と悩まれる方は少なくありません。住む予定のない実家や、賃貸物件として運用してきた不動産など、その種類や状況は様々です。
大切な資産を適切に管理し、ご自身の将来やご家族の意向に沿った選択をするためには、客観的な視点から現状を評価し、具体的な判断基準を持つことが大切です。
本記事では、相続した不動産を持ち続けるべきか否かを検討する際に役立つ3つの判断基準をご紹介します。さらに、持ち続けること以外の選択肢である「売却」や「活用」についても、それぞれのメリット・デメリットを整理しますので、ご自身の状況に応じた最適な判断材料としてご活用いただければ幸いです。
相続不動産の管理は、早めの検討と準備が重要になります。ぜひ最後までご覧ください。
目次
相続不動産を持ち続けるべきかどうかの判断には、主に「売却時の手残り」「将来の修繕計画」「悪条件への耐性」という3つの視点からの評価が重要になります。これらの基準を総合的に評価することで、ご自身の状況に合った最適な選択肢を見つけやすくなるでしょう。
相続不動産を持ち続けるかを判断する3つの基準
相続した不動産を保有し続けるべきか否かは、個々の状況や目的によって判断が異なります。ここでは、その判断の一助となる3つの基準について詳しく解説します。
基準1:売却した際に借入を返済し、手元資金が残るか(出口戦略の検討)
一つ目の基準は、もし今この不動産を売却した場合に、借入金(ローン)をすべて返済し、なお手元に資金が残るかどうかという点です。これは、将来的な売却の可能性を考慮した「出口戦略」の検討に直結します。
- 売却価格の評価: 現在の市場における不動産の査定価格を把握します。不動産会社に査定を依頼することで、比較的客観的な市場価値を知ることができるでしょう。
- 売却費用の考慮: 売却価格から、仲介手数料、印紙税、測量費用などの売却時に発生する諸費用を差し引きます。
- 税金の考慮: 不動産を売却して利益(譲渡所得)が出た場合には、譲渡所得税などが課税される可能性があります。これらの税金も考慮に入れます。
- 借入残高の確認: 不動産にローンが残っている場合は、現在の借入残高を確認します。
これらの計算を経て、売却による手残りが借入残高を上回る見込みがある場合、ご自身で「持ち続ける」か「手放す」かを選択しやすい状況にあるといえるでしょう。
一方で、売却時に自己資金を足して借入を返済する必要がある見込みの場合、持ち続ける以外の選択肢が狭まる可能性も考えられます。購入直後や市場の変動によっては、この条件を満たしにくいこともあるため、年に一度は査定額と返済予定表の残高を見比べておくことをおすすめします。
この基準は、特に賃貸物件などで投資用ローンが残っている場合に重要となります。定期的に不動産の価値と負債のバランスを確認し、流動性を確保できるかを検討することが、柔軟な意思決定に繋がります。
基準2:今後10年の修繕計画とその費用見通しが明確か
二つ目の基準は、今後10年程度の期間において、その不動産の維持管理にかかる修繕費用の見通しが立てられているかという点です。
特に戸建てや賃貸アパート・マンションの場合、築年数の経過とともに大規模な修繕が必要となることがあります。例えば、外壁の塗り替え、屋上防水工事、給排水管の交換、エレベーターのメンテナンスなどが挙げられます。これらの工事には、まとまった費用が必要となるのが一般的です。
国土交通省が公表している「長期修繕計画作成ガイドライン」は、主に分譲マンションを対象としていますが、計画期間を大規模修繕工事2回を含む30年以上と設定するなど、賃貸物件を保有している場合でも、その考え方は参考になります。
ご自身の物件について、過去の修繕履歴を把握し、今後必要となるであろう修繕項目とそのおおよその時期、費用を一覧にしてみると、将来的な支出のタイミングが見えてくるでしょう。
そして、その時期に備えるための資金計画が立てられているか、修繕費用を積み立てられているかが重要なポイントとなります。この積立金は、通常の運営で生じた赤字を補填するための資金とは分けて考えるべきでしょう。
修繕の履歴や将来計画がしっかりと整っていれば、万が一将来的に売却を検討する際にも、購入を検討する方が物件の状況を判断しやすくなる可能性があります。
関連する情報として、「相続したマンションの修繕積立金不足で困った時の解決策:売却・活用・保有の注意点を解説」もご参考になるかもしれません。
基準3:金利上昇や空室増加など「悪い前提」での収支に耐えられるか
三つ目の基準は、現在の良い状況が続かない場合に、その不動産を保有し続けられるか、悪条件に対する耐性があるかという点です。
例えば、賃貸物件を保有している場合、以下のような悪い前提を置いて、収支を再計算してみることをおすすめします。
- 金利の上昇: 変動金利型ローンを利用している場合、金利が上昇すると毎月の返済額が増加します。例えば、金利が1%上昇した場合に返済額がどの程度増えるかを確認してみましょう。
- 空室率の増加: 景気の悪化や競合物件の増加などにより、空室が増えたり、入居者がなかなか決まらなかったりするリスクも考えられます。現在の空室率より5%〜10%程度悪化したと仮定して、収入を再計算します。
- 家賃の下落: 物件の老朽化や周辺環境の変化によって、現在の家賃水準を維持できなくなる可能性もあります。家賃が数%下落した場合の収入を計算してみましょう。
これらの悪条件を複数組み合わせた場合、不動産から得られる手残り(税引後)がどの程度減少し、場合によっては持ち出し(赤字)に転じる可能性があるかを試算します。
もし持ち出しが発生する見込みの場合、その持ち出しを、ご自身の手元資金や、本業収入などから何年程度支えられるかを確認することが重要です。ご自身やご家族のライフプラン、本業の安定性なども考慮に入れ、無理のない範囲でリスクを評価することが大切になります。
このようなシミュレーションを行うことで、現在の収益状況だけではなく、将来起こり得るリスクを見据えた上で、不動産を保有し続けることの現実的な可否を判断する材料とすることができます。
不動産を「持ち続ける」以外の選択肢
相続した不動産について、上記の3つの基準を踏まえて検討した結果、必ずしも持ち続けることが最適ではないという判断に至るケースもあるかもしれません。そのような場合に考えられる主な選択肢として、「売却する」「貸す(活用する)」の二つがあります。それぞれのメリット・デメリットや、どのような方に向いているかをご紹介します。
選択肢1:売却する
相続した不動産を売却することは、多くの相続人が検討する選択肢の一つです。
メリット
- 維持管理の負担軽減: 不動産の所有に伴う固定資産税や都市計画税、火災保険料、修繕費などの維持費や、管理の手間から解放されます。
- まとまった現金の取得: 不動産を現金化することで、遺産分割がしやすくなったり、他の負債の返済、ご自身の生活費、新たな投資などに資金を充てたりすることが可能になります。
- 遺産分割の簡素化: 不動産は分割しにくい性質を持つため、相続人が複数いる場合に公平な分割が難しい場合があります。売却して現金化すれば、この問題を解決しやすくなります。
デメリット
- 思い入れのある物件を手放す: 親族が暮らした実家など、感情的な思い入れがある不動産を手放すことに抵抗を感じるかもしれません。
- 売却費用や税金の発生: 不動産の売却時には、仲介手数料や各種税金(譲渡所得税など)が発生し、手取り額が想定より少なくなる可能性があります。
- 市場状況による価格変動リスク: 不動産価格は市場の状況によって変動するため、希望する価格で売却できないリスクも考えられます。
向いている人
- 不動産の管理負担を避けたい方。
- まとまった現金を手に入れて、他の用途に充てたい方。
- 相続人が複数おり、公平に財産を分けたいと考えている方。
- 遠方に住んでいて、物理的な管理が難しい方。
不動産の査定や売却プロセスに関する情報は、「相続不動産の査定、複数社比較で何が変わる?注意点と賢い活用法を解説」でも詳しく解説していますので、ご興味があればご参照ください。
選択肢2:貸す(活用する)
相続した不動産を賃貸物件として第三者に貸し出したり、その他の方法で活用したりすることも有効な選択肢です。
メリット
- 定期的な収入の確保: 家賃収入や事業収入を得ることで、安定した収益源を確保できます。
- 資産として保有し続ける: 不動産を売却せずに、将来的な価値上昇に期待しながら資産として保有し続けることが可能です。
- 節税効果が期待できる場合: 賃貸事業を行うことで、不動産所得に関する経費を計上でき、確定申告を通じて節税効果が期待できる場合もあります。
デメリット
- 空室リスク: 入居者が決まらない期間が生じると、家賃収入が途絶え、維持費が負担となる可能性があります。
- 修繕費用や管理の手間: 経年劣化による修繕や、入居者からのクレーム対応など、賃貸経営には継続的な費用と手間がかかります。
- 賃貸経営の知識が必要: 賃貸借契約、原状回復義務、税務など、賃貸経営には専門的な知識が必要となります。
向いている人
- 定期的な収入を得たいと考えている方。
- 長期的な視点で資産形成をしたい方。
- 不動産に思い入れがあり、手放したくないと考えている方。
- 賃貸経営に関する知識や経験がある、あるいは学ぶ意欲がある方。
賃貸経営については、「遺産分割前の家賃収入は誰のもの?法定果実の分配ルールと確定申告のポイント」や、「借地借家法改正は相続不動産にどう影響する?知っておくべきポイントと活用戦略」でも関連情報を提供しています。
選択肢3:何もしない(保有し続ける)
相続不動産について、当面の間は何もせずに保有し続けるという選択もあります。これは、積極的な活用や売却の判断を保留する一時的な選択肢として考えられることが多いでしょう。
メリット
- 現状維持: 相続人全員の意見がまとまらない場合や、すぐに結論を出す必要がない場合に、現状を維持することができます。
- 将来的な価格上昇への期待: 市場の変動によっては、将来的に不動産価格が上昇し、より有利な条件で売却できる可能性も考えられます。
デメリット
- 維持管理費用の継続: 不動産を保有している限り、固定資産税や都市計画税、火災保険料などの費用は継続的に発生します。
- 空き家化リスク: 特に戸建て住宅の場合、住む人がいないまま放置すると老朽化が進み、特定空き家などの指定を受けるリスクや、近隣トラブルの原因となる可能性があります。
- トラブルの長期化: 相続人全員の合意がないまま放置すると、将来的な売却や活用がより困難になるだけでなく、相続人間の関係悪化につながる可能性も考えられます。
向いている人
- 現時点で結論を急ぐ必要がなく、じっくりと選択肢を検討したい方。
- 将来的な活用や売却の可能性を模索したい方。
- 相続人全員の合意形成に時間がかかる場合。
不動産を「何もしない」で保有し続けることのリスクについては、「住む予定のない実家を相続するあなたへ|放置リスクと後悔しないための3ステップ」や、「相続放棄後の「実家管理義務」は残る?2023年改正で変わった注意点と判断のポイント」でも解説しています。
生前の準備が選択肢を広げる
これまで、相続後の不動産に関する選択肢とその判断基準について解説してきましたが、これらの判断は、必ずしも相続発生後に限られたものではありません。
ご自身の資産をどうしたいか、誰にどのように承継させたいかという考えを、生前のうちから具体的に検討し、準備しておくことで、将来的に相続人が直面するかもしれない様々な課題を軽減し、選択肢を広げることが可能です。
例えば、遺言書を作成して不動産の承継方法を明確にしたり、家族信託の仕組みを利用して、ご自身の意向に沿った形で不動産の管理や運用を家族に託したりすることも一つの方法です。また、元気なうちに不動産の修繕計画を立てて資金を準備しておくことや、売却のタイミングを検討しておくことも有効な生前対策となり得るでしょう。
生前の準備は、将来の選択肢を豊かにするだけでなく、相続人間の不要なトラブルを未然に防ぎ、円滑な相続実現に繋がる可能性を高めます。ご自身の状況に応じて、早期に専門家と相談しながら、計画的に準備を進めることをおすすめします。
遺言書作成については「遺言書に不動産を正確に記載する方法|トラブル防止のための特定と注意点」、家族信託については「家族信託における不動産管理のすべて|受託者の役割と責任、具体的な実務を解説」もご参照ください。
相続不動産に関するQ&A
相続不動産に関するよくある疑問とその回答をご紹介します。
Q1: 相続した不動産を複数人で共有している場合、どう判断すれば良いですか?
A1: 不動産を複数人で共有している場合、その管理や処分については、原則として共有者全員の合意が必要となります(民法第251条、第252条など)。特に売却や大規模な改修には、共有者全員の同意が求められることが一般的です。
将来的なトラブルを防ぐためにも、遺産分割協議を通じて共有状態を解消し、単独所有とするか、あるいは不動産を共有したままにする場合は、管理方法や収益の分配、将来的な売却・活用に関する取り決めを書面で明確にしておくことが望ましいでしょう。共有不動産に関する詳細は、「複数回の相続で複雑化した不動産の名義整理|放置リスクと円滑な手続きの選択肢」もご参考になるかもしれません。
Q2: 不動産を売却した際にかかる税金はどのようなものがありますか?
A2: 不動産を売却して利益(譲渡所得)が生じた場合、主に所得税、復興特別所得税、住民税が課税されます。これらはまとめて「譲渡所得税」と呼ばれることがあります。
譲渡所得税の税率は、不動産の所有期間によって異なります。具体的には、売却した年の1月1日時点で所有期間が5年を超える場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」とされ、それぞれ異なる税率が適用されます。
また、自宅を売却した場合や、特定の要件を満たす場合には、税金の特例が適用されることがあります。個別の状況によって課税額が大きく変わる可能性があるため、詳細については、税理士などの専門家にご相談いただくか、国税庁のウェブサイトなどで最新の情報をご確認いただくことをおすすめします。
Q3: 古い物件ですが、修繕計画を立てるのが難しいです。どうすれば良いでしょうか?
A3: 築年数が古い物件の場合、今後どのような修繕が必要になるか、その費用がどのくらいかかるかを見通すのは難しい場合があります。そのような時は、専門家の知見を借りるのが有効です。
具体的には、建築士や建物の診断を行う専門業者に依頼し、建物の状態を詳しく調査してもらうことをおすすめします。構造部分や設備、外壁、屋根など、多岐にわたる項目をプロの目で評価してもらうことで、具体的な修繕箇所や優先順位、費用概算を把握しやすくなります。
また、不動産コンサルティングマスターなどの専門家は、単に修繕計画だけでなく、その修繕が将来の売却や賃貸活用にどの程度影響するかといった視点も含めて、総合的なアドバイスを提供できる場合があります。ご自身の状況に合わせて、適切な専門家にご相談いただくことをご検討ください。
まとめ
相続した不動産を持ち続けるべきか、あるいは売却や活用を検討すべきかは、その不動産の状況やご自身のライフプラン、そしてリスクに対する考え方によって多角的に判断する必要があります。本記事でご紹介した「売却時の手残り」「修繕計画の見通し」「悪条件への耐性」という3つの判断基準は、その意思決定において重要な視点となります。
持ち続けることにはメリットもあれば、固定資産税や修繕費、管理の手間といったデメリットも伴います。一方で、売却や活用といった選択肢にも、それぞれ異なるメリットとデメリットが存在します。ご自身の状況やご家族の意向を考慮しながら、どの選択肢が最適であるかをじっくりと検討することが大切です。
本記事でご紹介した内容は、一般的な制度や考え方を整理したものです。
不動産の評価や負債の有無、ご家族の関係性など、個々の状況によって最適解は異なります。
ご自身のケースを客観的に整理したい場合は、初回相談を無料でお受けしています。
状況の確認が必要な方は、お気軽にお問い合わせください。
本記事の内容は一般的な情報提供を目的とするものであり、個別の事案については必ず専門家にご相談ください。
関連記事
-
 不動産相続の遺留分とは?払えない場合の対処法とトラブル予防策
-
不動産売買契約後、決済前に売主が死亡した場合の対応|手付解除や残代金の扱いの選択肢
-
固定資産税評価額と相続税評価額の違いとは?不動産相続で知るべき重要性を解説
-
遺産分割前の家賃収入は誰のもの?法定果実の分配ルールと確定申告のポイント
-
相続放棄後の「実家管理義務」は残る?2023年改正で変わった注意点と判断のポイント
-
不動産と預金はここが違う!データで見る成年後見の報酬実態と、実家・土地の「凍結」リスク回避策
-
相続した土地が「43条ただし書き」を必要とする道に接している場合の対策|売却・活用を検討する際の注意点
-
相続した旧マンションが「敷地権化されていない」場合の注意点|土地と建物の登記が別個の複雑さと対応策