固定資産税評価額と相続税評価額の違いとは?不動産相続で知るべき重要性を解説
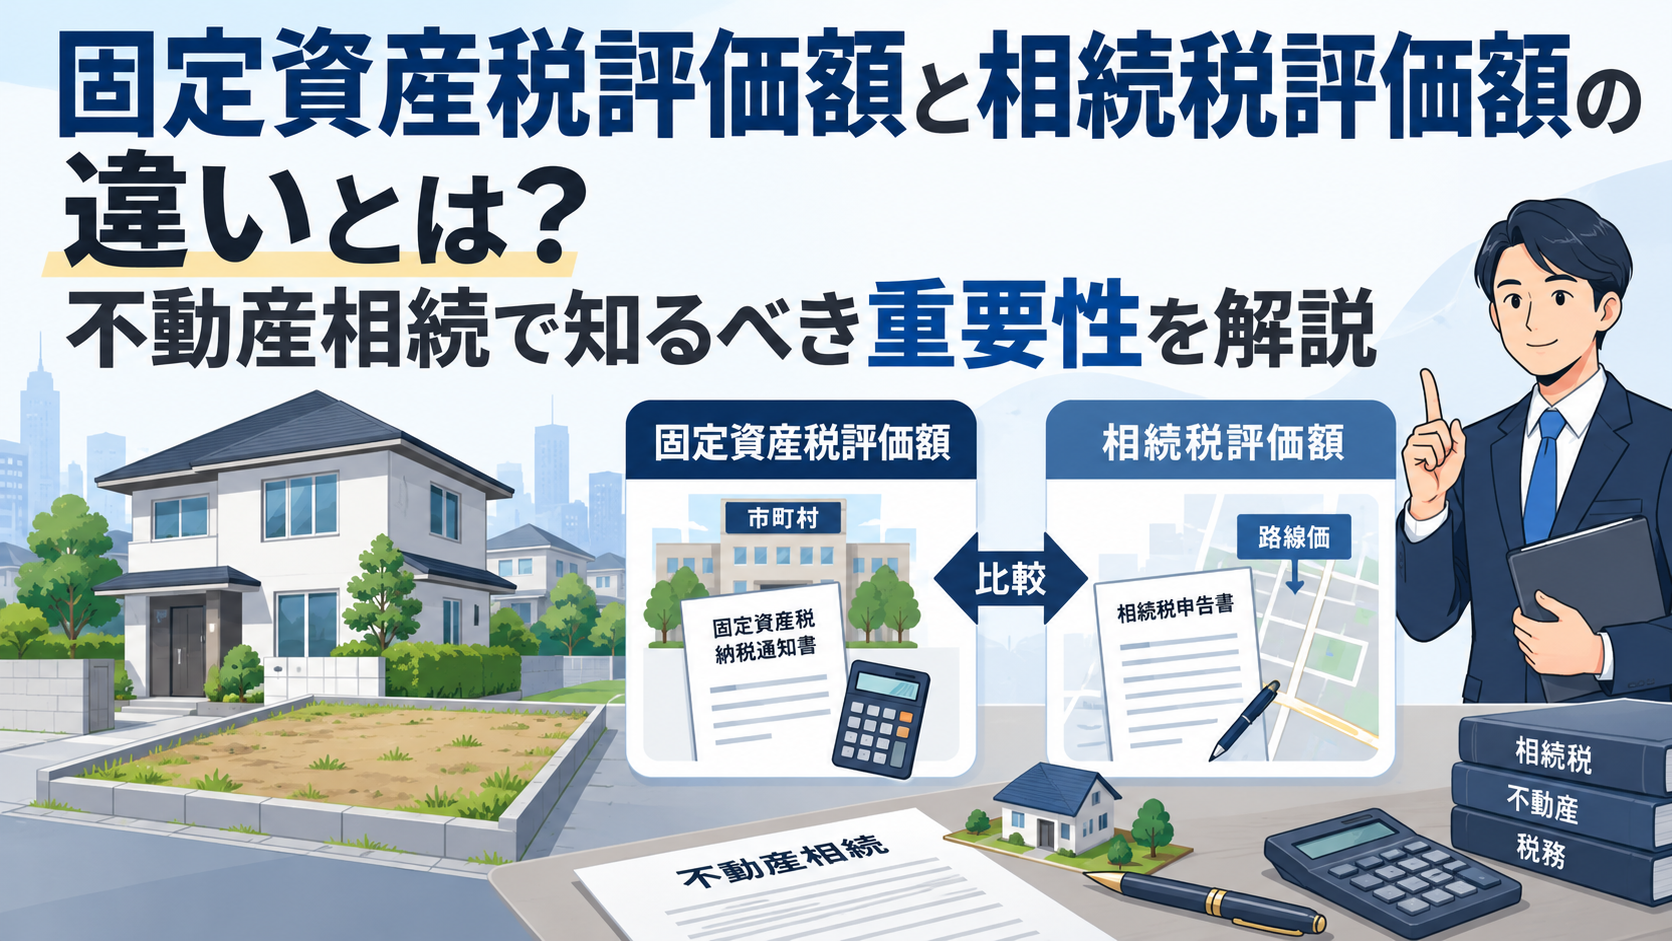
不動産を相続する際、「固定資産税評価額」と「相続税評価額」という二つの異なる評価額を目にすることがあるかもしれません。これらの評価額がそれぞれどのようなものか、そして相続においてどのような意味を持つのか、疑問に感じる方もいらっしゃるのではないでしょうか。
相続発生後の遺産分割や納税だけでなく、生前対策においてもこれらの評価額の理解は大切です。ご自身の状況に応じて、適切な判断を下すための判断材料として、それぞれの評価額の特性を把握しておくことが肝要といえます。
本記事では、固定資産税評価額と相続税評価額それぞれの概要、違い、そして不動産相続においてそれらの違いがなぜ重要なのかを詳しく解説します。
目次
固定資産税評価額とは?
固定資産税評価額とは、市町村(東京23区の場合は東京都)が、固定資産税や都市計画税などを計算するために用いる、不動産の評価額のことです。
固定資産税評価額の目的と算出方法
固定資産税評価額は、地方税法(地方税法 第二編第八章を参照)に基づき、各市町村が定める「固定資産評価基準」によって算出されます。この評価基準は、国が定めた統一的なルールに則っており、原則として3年に一度、評価額が見直されます。直近の見直しは2024年度に行われました。
土地の評価は、地価公示価格(国土交通省が公表する土地の標準価格)の70%程度を目安として評価されます。建物の評価は、再建築費を基準に、経年による減価を考慮して算出されます。
固定資産税評価額が使われる場面
固定資産税評価額は、主に以下の税金の課税標準となります。
- 固定資産税:土地や建物などの固定資産に課される税金です。
- 都市計画税:市街化区域内の土地や建物に課される税金で、都市計画事業や土地区画整理事業の費用に充てられます。
- 不動産取得税:不動産を取得した際に課される税金です。
- 登録免許税:不動産の登記を行う際に課される税金です。
毎年送付される固定資産税の納税通知書に同封されている課税明細書や、市町村役場で取得できる固定資産評価証明書で確認できます。
相続税評価額とは?
相続税評価額とは、相続税や贈与税を計算するために国税庁が定める、不動産の評価額のことです。
相続税評価額の目的と算出方法
相続税評価額は、国税庁が定める「財産評価基本通達」(国税庁のウェブサイトを参照)に基づいて算出されます。この評価額は、相続発生時点(被相続人が亡くなった日)の時価を基準としていますが、一般的に市場での売買価格とは異なります。
- 土地の評価:原則として、「路線価方式」または「倍率方式」によって評価されます。
- 路線価方式:路線価(主要な道路に面する標準的な宅地の1平方メートルあたりの価格)が定められている地域で適用されます。路線価は、毎年国税庁から公表される「路線価図・評価倍率表」(国税庁のウェブサイトを参照)で確認できます。
- 倍率方式:路線価が定められていない地域(主に地方の農地など)で適用されます。固定資産税評価額に一定の倍率を乗じて算出されます。
- 建物の評価:原則として、固定資産税評価額と同額が用いられます。ただし、賃貸されている建物など、状況によっては評価額が減額されることがあります。
相続税評価額が使われる場面
相続税評価額は、主に以下の税金の課税標準となります。
- 相続税:遺産を相続した際に課される税金です。
- 贈与税:生前贈与を受けた際に課される税金です。
これらの税金は、被相続人から相続または贈与された財産の価額に基づいて計算されるため、不動産の相続税評価額は、納税額に直接影響する重要な要素となります。
固定資産税評価額と相続税評価額の主な違い
固定資産税評価額と相続税評価額は、どちらも不動産の評価額ですが、その目的や算出方法に違いがあります。
評価基準と評価時点
両者の主な違いをまとめると、以下の表のようになります。
| 項目 | 固定資産税評価額 | 相続税評価額 |
|---|---|---|
| 評価主体 | 市町村(東京23区は東京都) | 国税庁 |
| 評価基準 | 固定資産評価基準 | 財産評価基本通達 |
| 評価時点 | 原則として3年に一度見直し(1月1日時点) | 相続発生日(被相続人が亡くなった日) |
| 公示価格に対する割合(目安) | 70%程度 | 80%程度 |
| 主な用途 | 固定資産税、都市計画税、不動産取得税、登録免許税などの課税標準 | 相続税、贈与税の課税標準 |
評価額に差が生じる理由
固定資産税評価額と相続税評価額に差が生じる主な理由は、それぞれの評価の目的と実務上の制約にあります。
- 目的の違い:固定資産税評価額は、地方税の公平な徴収を目的としています。一方、相続税評価額は、国税である相続税や贈与税を公平に課税することを目的としています。目的が異なるため、それぞれに最適な評価方法が採用されています。
- 算出方法の違い:上述の通り、土地の評価において固定資産税評価額は公示価格の70%程度を目安とし、相続税評価額は路線価(公示価格の80%程度に設定されることが一般的)を基準とするなど、算出の基準が異なります。
- 評価時点の違い:固定資産税評価額は3年に一度見直されるのに対し、相続税評価額は相続発生時点の評価です。不動産市場の変動がある場合、評価額にズレが生じることがあります。
これらの理由から、同じ不動産であっても、固定資産税評価額と相続税評価額は異なる数値になることが一般的です。
不動産相続における評価額の重要性
固定資産税評価額と相続税評価額の違いを理解することは、不動産相続において複数の重要な意味を持ちます。
相続税額への影響
相続税の計算には、相続税評価額が直接的に用いられます。そのため、不動産の相続税評価額がどれくらいになるかによって、納税額が大きく変動する可能性があります。
- 評価額が高い場合:相続税の課税対象となる財産総額が大きくなり、結果として相続税額も高くなる傾向があります。
- 評価額が低い場合:相続税の課税対象額が抑えられ、相続税額も少なくなる傾向があります。
また、不動産の種類や利用状況によっては、相続税評価額を軽減できる特例(例:小規模宅地等の特例)が適用される場合もあります。これらの特例を適用するためには、適用条件を正確に理解し、適切な手続きを行う必要があります。
遺産分割協議への影響
遺産分割協議において、不動産の評価額は、各相続人が受け取る財産の公平性を判断する上で非常に重要です。相続税評価額を用いることが一般的ですが、相続人全員の合意があれば、異なる評価額(例えば不動産鑑定士による鑑定評価額や時価)を基に分割することも可能です。
しかし、どの評価額を採用するかで各相続人が受け取る財産の実質的な価値が異なってくるため、相続人間に意見の対立が生じるケースも考えられます。例えば、特定の相続人が住んでいる不動産を相続する場合、他の相続人との間で「評価額が適正か」という点で認識のずれが生じ、合意形成が困難になる可能性もあります。
遺産分割協議がまとまらない場合、家庭裁判所の調停や審判に移行することも考えられます。円滑な遺産分割のためには、客観的な評価額に基づいた話し合いが重要となるでしょう。
その他の影響
相続した不動産について、売却や活用を検討する際には、それぞれ異なる視点での評価が必要となります。
- 売却を検討する場合:不動産の市場価格、つまり時価が最も重要になります。相続税評価額や固定資産税評価額は時価とは異なるため、売却を視野に入れる場合は、不動産会社の査定などを通じて市場価格を把握することが一般的です。
- 賃貸活用を検討する場合:不動産の収益性が重要になります。賃料収入や維持管理費、将来的な修繕費用などを考慮した上で、賃貸市場での価値を評価することになります。
- 保有し続ける場合:毎年発生する固定資産税や都市計画税は、固定資産税評価額に基づいて計算されます。長期保有を検討する際には、これらの税負担を継続的に考慮する必要があります。
このように、不動産の処分や活用方法に応じて、焦点を当てるべき評価額やその意味合いは変化します。
生前からの対策の選択肢
不動産相続における評価額の重要性を踏まえ、生前から対策を検討しておくことは、円滑な相続に繋がる可能性があります。
遺言や家族信託の検討
生前の対策として、遺言書の作成や家族信託の利用が挙げられます。
- 遺言書の作成:遺言によって、誰にどの財産をどれだけ相続させるかを指定することができます。不動産の具体的な承継者を指定することで、遺産分割協議における評価額を巡る争いを未然に防ぎ、相続人の負担を軽減できる可能性があります。遺言書には、相続税対策として財産評価上の特例の適用を見越した分割案を記載することも考えられます。
- 家族信託の活用:家族信託とは、特定の財産(不動産など)の管理・処分を、信頼できる家族に託す制度です。所有者が生きているうちに、将来の相続を見据えた財産承継の仕組みを構築できます。例えば、認知症などにより判断能力が低下した場合でも、信託契約に基づき不動産の管理・売却・活用を進めることが可能になり、円滑な資産承継に繋がる可能性があります。
これらの制度は、ご自身の状況や財産構成に合わせて、最適な選択肢を検討することが大切です。
適切な評価方法の選択
相続税評価額については、適用される特例や評価方法の選択によって、最終的な納税額が大きく変わる場合があります。例えば、賃貸物件として活用している不動産の場合、自用の場合と比較して評価額が減額されることがあります。
また、相続不動産に特殊な事情がある場合(例:再建築不可の土地、違法建築、底地・借地権など)には、一般的な評価方法だけでは実情に合わない可能性も考えられます。これらの状況では、専門家による詳細な調査や評価が、より実態に即した評価額の算出に繋がる場合があります。
ご自身の財産の特性を理解し、適用可能な評価減の特例や適切な評価方法を検討することは、相続税負担を軽減する上での重要な選択肢となり得ます。
専門家との連携
不動産の評価は複雑であり、相続税の計算には専門知識が求められる場面が多くあります。生前からの準備や相続発生後の手続きにおいて、行政書士、税理士、司法書士、不動産コンサルティングマスターなどの専門家と連携することは、複数のメリットがあるでしょう。
- 正確な情報提供:それぞれの評価額の算出根拠や、税法上の特例などについて、正確な情報や最新の情報を得ることができます。
- 適切なアドバイス:ご自身の状況に合わせた具体的な対策や、遺産分割における評価額の合意形成に向けたアドバイスを受けることができます。
- 手続きのサポート:相続登記や相続税申告など、煩雑な手続きを円滑に進めるためのサポートを受けることができます。
専門家は、客観的な視点から、ご自身の財産状況や家族関係を踏まえた上で、最適な選択肢を提案するための判断材料を提供できるでしょう。
よくあるご質問(Q&A)
Q1: 固定資産税評価額と相続税評価額、どちらが相続でより重要ですか?
A: 相続税の計算においては、相続税評価額が直接的に重要です。相続税評価額が相続税の課税標準となるため、納税額に大きな影響を与えます。
一方で、遺産分割協議で不動産の価値を話し合う際には、相続人全員の合意があれば、必ずしも相続税評価額に限定されるものではありません。状況に応じて、不動産鑑定士による鑑定評価額や、市場価格(時価)などを参考にすることもあります。また、相続登記の登録免許税は固定資産税評価額を基準とします。
それぞれの評価額が異なる目的で使われるため、ご自身の状況に応じて、どの評価額に焦点を当てるべきか検討すると良いでしょう。
Q2: 固定資産税評価額をそのまま相続税申告に使えますか?
A: 原則として、固定資産税評価額をそのまま相続税申告に使うことはできません。相続税の計算には、国税庁が定める「財産評価基本通達」に基づいて算出される相続税評価額を用いる必要があります。
ただし、建物の相続税評価額は、原則として固定資産税評価額と同額が用いられます。また、路線価が設定されていない地域(倍率地域)の土地については、固定資産税評価額に一定の倍率を乗じて相続税評価額を算出します。
土地と建物で算出方法が異なるため、混同しないよう注意が必要です。
Q3: 不動産の相続税評価額を下げる方法はありますか?
A: 不動産の相続税評価額を意図的に不当に下げることはできません。しかし、適正な評価を行うことで、結果的に相続税負担が軽減されるケースは考えられます。
例えば、以下のような要素が評価額に影響を与える可能性があります。
- 小規模宅地等の特例の適用:特定の要件を満たす宅地について、評価額を最大80%減額できる制度です。
- 賃貸不動産の評価減:他人に貸し付けている不動産は、貸家建付地や貸家として、自用の場合よりも評価額が減額されることがあります。
- 不整形地などの評価減:形状がいびつな土地や、奥行きが長すぎる土地などは、利用価値が低いと判断され、評価額が減額される可能性があります。
これらの評価減の適用には、専門的な知識と厳格な要件の確認が必要です。ご自身のケースで適用できるものがあるかについては、専門家に相談し、適切な評価を受けることをおすすめします。
まとめ
固定資産税評価額と相続税評価額は、それぞれ異なる目的と算出基準を持つ不動産の評価額です。固定資産税評価額は主に地方税の課税標準として、相続税評価額は相続税や贈与税の課税標準として用いられます。
不動産相続では、これらの評価額の違いを理解することが、相続税額の算出、公平な遺産分割協議、そして将来的な不動産の売却・活用・保有といった選択肢を検討する上で非常に重要となります。生前からの遺言や家族信託の検討、適切な評価方法の選択、そして専門家との連携を通じて、ご自身の状況に合わせた最適な対策を講じることが、円滑な相続に繋がるでしょう。
本記事でご紹介した内容は、一般的な制度や考え方を整理したものです。
不動産の評価や負債の有無、ご家族の関係性など、個々の状況によって最適解は異なります。
ご自身のケースを客観的に整理したい場合は、初回相談を無料でお受けしています。
状況の確認が必要な方は、お気軽にお問い合わせください。
本記事の内容は一般的な情報提供を目的とするものであり、個別の事案については必ず専門家にご相談ください。
関連記事
-
 不動産相続の遺留分とは?払えない場合の対処法とトラブル予防策
-
不動産売買契約後、決済前に売主が死亡した場合の対応|手付解除や残代金の扱いの選択肢
-
遺産分割前の家賃収入は誰のもの?法定果実の分配ルールと確定申告のポイント
-
相続放棄後の「実家管理義務」は残る?2023年改正で変わった注意点と判断のポイント
-
不動産と預金はここが違う!データで見る成年後見の報酬実態と、実家・土地の「凍結」リスク回避策
-
相続した土地が「43条ただし書き」を必要とする道に接している場合の対策|売却・活用を検討する際の注意点
-
相続した旧マンションが「敷地権化されていない」場合の注意点|土地と建物の登記が別個の複雑さと対応策
-
親の土地に子の家が建つ場合の「使用貸借」と「家族信託」|トラブルを防ぐ契約設計と注意点