相続した土地が「43条ただし書き」を必要とする道に接している場合の対策|売却・活用を検討する際の注意点
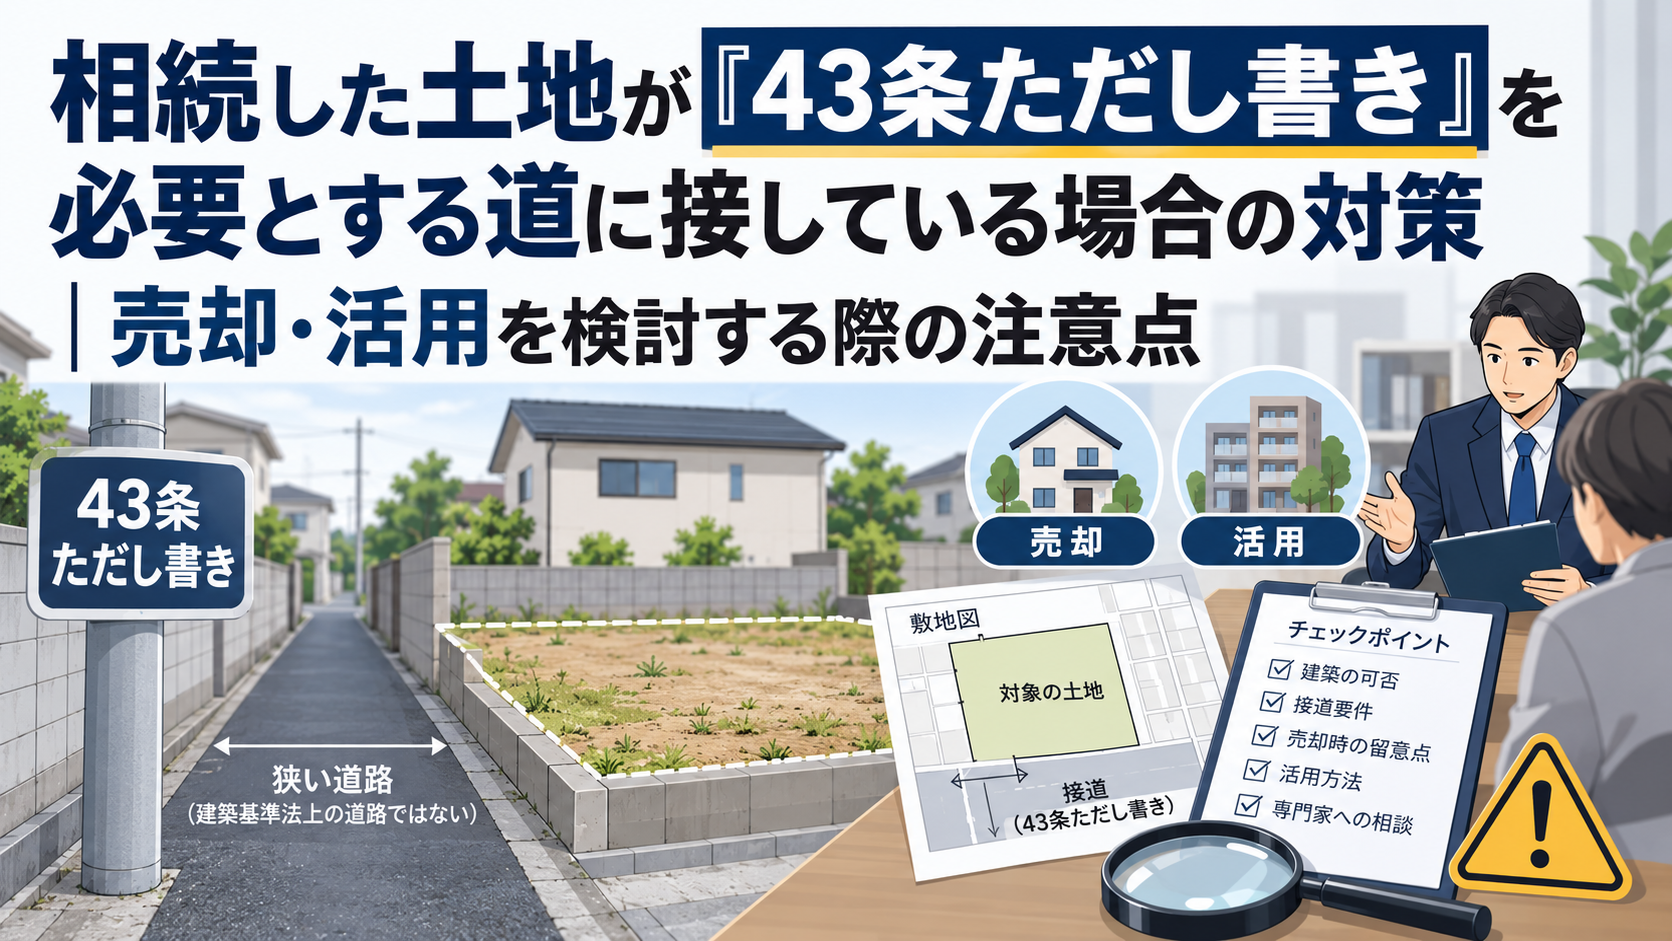
相続した土地が、いざ活用しようとした際に建築基準法の接道義務を満たさないことが判明し、困惑されている方もいらっしゃるかもしれません。特に、いわゆる「位置指定道路」ではない道に接している場合など、「43条ただし書き」の許可が必要となるケースがあります。このような土地は、一般的な土地とは異なる特性を持つため、売却や活用を検討する上で専門的な知識が求められます。
ご自身やご家族がこのような状況にある場合、どのような課題があり、どのような選択肢があるのでしょうか。本記事では、相続した土地が接道義務を満たさない場合の具体的な対応策について、売却・活用・保有それぞれの視点から、メリット・デメリット、そして向いている方を詳しく解説します。将来を見据えた判断の一助としてご活用ください。
- 相続不動産と「接道義務」の基本
- 「位置指定道路」とは何か?
- 「43条ただし書き」とは?その要件と取得の難しさ
- 43条ただし書きを要する土地を売却する際の注意点
- 43条ただし書きを要する土地の活用を考える
- 43条ただし書きを要する土地を保有し続ける場合の留意点
- 売却・活用・保有の選択肢比較
- Q&A:相続した「43条ただし書き」適用地のよくある疑問
相続不動産と「接道義務」の基本
土地を相続し、その土地に建物を建てたり、既存の建物を増改築したりする際に、まず確認が必要となるのが「接道義務」です。これは、建築基準法によって定められた重要なルールです。
建築基準法上の接道義務とは
建築基準法第43条第1項では、原則として、建築物の敷地は「幅員4メートル以上の建築基準法上の道路に2メートル以上接していなければならない」と定められています。この義務は、災害時の避難経路の確保や緊急車両の通行、さらには日照・通風といった衛生上の観点から、都市の安全と秩序を保つために設けられています。
もし、相続した土地がこの接道義務を満たさない場合、原則として新たな建物を建てることができません。このような土地は、一般的に「再建築不可」物件と呼ばれ、不動産の価値や利用方法に大きな制約が生じることになります。
建築基準法上の道路の種類
建築基準法上の道路には、様々な種類があります。例えば、国道や都道府県道、市町村道といった公道の他、特定行政庁(建築確認を行う行政機関)が位置を指定した「位置指定道路」や、建築基準法施行以前から存在する道で、特定行政庁が指定した「2項道路(みなし道路)」などがあります。相続した土地がどの種類の道に接しているかによって、適用されるルールや対応が異なります。
参照条文
建築基準法第42条(道路の定義)
建築基準法第43条(敷地と道路の関係)
出典:e-Gov 法令検索「建築基準法」
「位置指定道路」とは何か?
「位置指定道路」とは、建築基準法第42条第1項第5号に規定される道路の一つです。これは、私人が自己の土地に築造し、特定行政庁からその位置の指定を受けた幅員4メートル以上の通路を指します。開発行為に伴って新たに設けられる分譲地などでよく見られます。
位置指定道路の役割
位置指定道路は、公道に準ずる建築基準法上の道路として扱われるため、これに2メートル以上接していれば接道義務を満たし、建物の建築が可能となります。これにより、袋小路状の土地や奥まった土地でも、建築可能な宅地として利用できるようになります。
位置指定道路ではない道に接している場合
相続した土地が、一見道路に見える道に接していても、それが建築基準法上の位置指定道路ではない、あるいは公道でもない場合があります。例えば、長年にわたって近隣住民が通行してきた私道であっても、正式な位置指定を受けていない通路や、単なる通路として利用されているだけの土地は、建築基準法上の道路とは認められません。このような場合、その土地は接道義務を満たさない「再建築不可」の状態に陥ることがあり、次にご紹介する「43条ただし書き」の適用を検討する必要があります。
参照条文
建築基準法第42条第1項第5号(位置指定道路)
出典:e-Gov 法令検索「建築基準法」
「43条ただし書き」とは?その要件と取得の難しさ
建築基準法第43条の接道義務を満たさない土地であっても、例外的に建物の建築が認められる場合があります。これが「43条ただし書き」と通称される規定です。正確には、建築基準法第43条第2項の規定で、特定行政庁の許可を得ることで、建築が可能となります。
「43条ただし書き」の要件
建築基準法第43条第2項では、「その敷地の周囲に広い空地を有する建築物その他の国土交通省令で定める基準に適合する建築物で、特定行政庁が交通上、安全上、防火上および衛生上支障がないと認めて許可したものについては、この限りでない」とされています。
具体的には、以下のようなケースが該当し得ます。
- 幅員4メートル未満であっても、一定の基準を満たす通路(例えば、通り抜け可能な通路や、隣地の空地と一体となって十分な広さを確保できる通路)に2メートル以上接している場合
- 敷地の周囲に広大な公園や河川敷などの空地があり、避難や消防活動に支障がないと認められる場合
- 既存の建物の建て替えで、その建物が既に「43条ただし書き」の許可を受けており、同規模程度の建物に建て替える場合
これらの要件は、各特定行政庁が定める基準や条例によっても詳細が異なるため、個別の確認が必要です。
許可取得の難しさと注意点
「43条ただし書き」の許可は、あくまで例外的な措置であり、その取得は容易ではありません。許可を得るためには、以下の点が課題となることがあります。
- 個別の判断: 特定行政庁が、交通上、安全上、防火上、衛生上の観点から個別に判断するため、明確な基準に当てはまるかどうかの判断が難しい場合があります。
- 時間と費用: 申請には詳細な図面や資料の作成が必要であり、時間と専門家の費用がかかります。審査期間も数ヶ月を要することがあります。
- 専門知識: 建築基準法や関連法規に関する専門知識が不可欠であり、建築士や行政書士といった専門家との連携が重要です。
また、「売却前に許可を取れるか」という疑問に対しては、一般的に売主が許可を取得してから売却することは必須ではありません。買い手が実際に建物を建築する際に必要となる許可であるため、通常は買い手がその必要性や実現可能性を検討し、取得することが多いです。売主としては、その土地が「43条ただし書き」の対象となる可能性があることを情報として提供し、必要に応じて専門家へ相談できる体制を整えることが望ましいでしょう。
参照条文
建築基準法第43条第2項(旧43条ただし書き)
出典:e-Gov 法令検索「建築基準法」
43条ただし書きを要する土地を売却する際の注意点
相続した土地が「43条ただし書き」を必要とする場合、売却は一つの有力な選択肢です。しかし、一般的な土地とは異なる特性を持つため、注意すべき点があります。
メリット
- 維持管理負担の解消: 土地の固定資産税・都市計画税や、草刈りなどの維持管理費用から解放されます。空き家がある場合は、その管理負担もなくなります。
- 現金化による納税資金の確保: 売却によって得た資金は、相続税の納税資金や、他の相続人への公平な遺産分割に充てることができます。
- 心理的負担の軽減: 相続した不動産が抱える再建築不可という課題や、将来的な利用の不確実性といった心理的負担を解消できます。
デメリット
- 買い手が見つかりにくい可能性: 再建築不可という制約から、買い手の層が限られ、通常の土地に比べて売却に時間がかかる傾向があります。
- 売却価格が低くなる傾向: 建築の制約があるため、一般的な土地よりも評価が低くなり、売却価格が下がる傾向にあります。
- 情報開示の重要性: 売却時には、買い手に対して「43条ただし書き」の適用が必要であること、および関連するリスクを正確に伝える必要があります。十分な情報開示を行わないと、後々のトラブルにつながる可能性があります。
向いている人
- 維持管理費用や手間をこれ以上負担し続けたくない方。
- 早急に現金化して相続税の納税資金に充てたい方や、他の資産形成に移行したい方。
- 他の相続人との間で遺産分割を円滑に進めたい方。
- 生前、親御さんが「この土地は自分の代で処分したい」と考えていた場合。
売却を進める上でのポイント
「43条ただし書き」を要する土地の売却では、その特性を理解し、適切な買い手を見つけることが重要です。
- 専門知識を持つ不動産会社との連携: 再建築不可物件の取り扱いに慣れている不動産会社を選ぶことが、スムーズな売却への鍵となります。
- 買い手の層を広げる: 現状の建物を活用したい個人や、リノベーション前提の業者、あるいは隣地所有者など、特定用途での利用を検討している買い手を探すことも有効です。
- 生前からの準備: 親が元気なうちに土地の状況を確認し、売却の意向や活用方法について話し合っておくことで、相続発生後の手続きが円滑に進む可能性があります。
住む予定のない実家を相続するケースについては、以下の記事も参考にしてください。
参照記事:【住む予定のない実家を相続するあなたへ|放置リスクと後悔しないための3ステップ】
43条ただし書きを要する土地の活用を考える
売却だけでなく、相続した「43条ただし書き」を要する土地を何らかの形で活用することも、選択肢の一つです。ただし、建築に制約があるため、一般的な土地活用とは異なる視点での検討が必要になります。
メリット
- 既存建物の活用による収入: もし既存の建物がある場合、それを賃貸物件として活用することで、賃料収入を得られる可能性があります。
- 土地の有効活用: 建築物を伴わない形で土地を有効活用することで、放置による劣化やトラブルのリスクを軽減できます。
- 相続税評価額の引き下げ: 賃貸の用に供することで、相続税評価額が減額される可能性(貸家建付地としての評価など)があります。
デメリット
- 新築・増改築が困難: 原則として建物の新築や大規模な増改築は困難です。「43条ただし書き」の許可が得られれば建て替えも可能ですが、そのハードルは高いです。
- 活用方法の限定: 建築物の制約があるため、アパート・マンション経営のような収益性の高い土地活用は難しい場合が多いです。
- 管理の手間と費用: 賃貸物件として活用する場合でも、入居者管理や修繕といった維持管理の手間や費用が発生します。
向いている人
- 既存の建物をリノベーションして賃貸できる状態にできる方。
- 長期的な視点で資産を保有し、建築物を伴わない形で安定した収益を期待したい方。
- すぐに現金化する必要がなく、土地を所有し続けたい意向がある方。
具体的な活用方法
「43条ただし書き」を要する土地でも、工夫次第で様々な活用方法が考えられます。
- 既存建物の賃貸: 建物がまだ利用可能な状態であれば、リフォームやリノベーションを施して賃貸物件として貸し出す方法です。ただし、大規模な改修は建築確認申請を伴うため、慎重な検討が必要です。
- 駐車場としての活用: 建築物を伴わないため、比較的容易に実現できる活用方法です。ただし、収益性は立地や規模に大きく左右されます。
- 資材置き場、菜園など: 地域の実情や需要に応じて、資材置き場や家庭菜園、トランクルームの設置場所など、多様な利用法が考えられます。
生前中に家族信託を検討し、このような不動産の管理・活用を受託者に任せることで、将来の負担を軽減することも可能です。家族信託における不動産管理については、以下の記事も参考にしてください。
参照記事:【家族信託における不動産管理のすべて|受託者の役割と責任、具体的な実務を解説】、【親の土地に子の家が建つ場合の「使用貸借」と「家族信託」|トラブルを防ぐ契約設計と注意点】
43条ただし書きを要する土地を保有し続ける場合の留意点
相続した「43条ただし書き」を要する土地を、すぐに売却や活用せずに、現状のまま保有し続けるという選択肢もあります。この場合、どのような点に留意すべきでしょうか。
メリット
- 将来的な活用可能性の維持: 現時点では適切な活用方法が見つからなくても、将来的な法改正や周辺環境の変化によって、土地の利用価値が高まる可能性があります。
- 売却時期の自由度: 焦って売却する必要がなく、ご自身のタイミングで市場の動向を見極めながら売却時期を検討できます。
- 精神的価値の維持: 先祖代々受け継がれてきた土地を、そのまま保有し続けることへの精神的な価値を感じる方もいらっしゃるでしょう。
デメリット
- 固定資産税・都市計画税の負担: 土地を所有している限り、毎年これらの税金が課されます。利用していない土地であっても、この負担は発生し続けます。
- 維持管理費用と手間: 放置すれば雑草が生い茂り、害虫の発生や景観悪化、不法投棄のリスクが高まります。定期的な草刈りや清掃などの維持管理費用と手間がかかります。
- 空き家問題のリスク: もし既存の建物が空き家となった場合、「特定空家等」に指定されると、固定資産税の優遇措置が解除され税負担が増加する可能性があります。
- 相続登記義務化による影響: 2024年4月1日からは相続登記が義務化され、正当な理由なく登記を放置すると過料の対象となる可能性があります。複数回の相続で名義が複雑化している場合は、さらに手続きが困難になるでしょう。
- 売却時の合意形成の必要性: 将来的に売却を検討する際、複数人の共有名義になっている場合は、相続人全員の合意が必要となります。
参照条文
民法の一部を改正する法律(令和3年法律第24号)
不動産登記法の一部を改正する法律(令和3年法律第25号)
出典:法務省「所有者不明土地の解消に向けた民事基本法制の見直し(民法・不動産登記法等一部改正法・相続等により取得した土地所有権の国庫への帰属に関する法律)」
向いている人
- すぐに売却や活用が必要ない方で、経済的な負担を許容できる方。
- 将来的な市場の変化や法改正を待ちたい方。
- 相続人全員で土地の維持管理や将来の方向性について合意が形成されており、定期的な管理が可能な方。
住む予定のない実家を相続した場合の放置リスクや、相続不動産の管理費用については、以下の記事で詳しく解説しています。
参照記事:【住む予定のない実家を相続するあなたへ|放置リスクと後悔しないための3ステップ】、【相続した不動産の管理費用|固定資産税以外に注意すべき負担と対策】
売却・活用・保有の選択肢比較
相続した「43条ただし書き」を要する土地について、これまでの解説を踏まえ、3つの選択肢を比較してみましょう。ご自身の状況や将来の希望に合わせて、最適な判断をするための判断材料としてご活用ください。
| 選択肢 | メリット | デメリット | 向いている人 |
|---|---|---|---|
| 売却 |
|
|
|
| 活用 |
|
|
|
| 保有 |
|
|
|
ご自身の状況やご家族の意向を十分に考慮し、最適な選択肢を見つけることが大切です。
Q&A:相続した「43条ただし書き」適用地のよくある疑問
Q1: 「43条ただし書き」の許可は、売却前に取得しておくべきですか?
A: 原則として、売主が許可を取得してから売却することは必須ではありません。なぜなら、「43条ただし書き」の許可は、実際に建物を建築する際に必要となるものであり、建物の計画と紐づいているためです。そのため、一般的には買い手が建物を建てる際に、ご自身の計画に基づいて許可申請を行うことが多く見られます。ただし、売主として許可取得の可能性を事前に調査し、その情報を買い手に提供することは、売却活動を有利に進める上で有効な判断材料となる場合があります。
Q2: 「43条ただし書き」の土地でも住宅ローンは利用できますか?
A: 金融機関の判断によりますが、一般的に「再建築不可」となる可能性が高い土地では、担保評価が低くなるため、住宅ローンの利用が困難なケースが多いです。金融機関は土地の担保価値を重視するため、建築に制限がある土地は融資審査が厳しくなる傾向にあります。もし住宅ローンが利用できたとしても、融資条件が厳しくなったり、融資額が限定されたりする可能性があります。現金購入や、担保評価以外の要素で融資を検討する専門の金融機関を探す必要が出てくるかもしれません。
Q3: 生前のうちに「43条ただし書き」の許可を取得しておくことは有効ですか?
A: 生前のうちに「43条ただし書き」の許可を取得しておくことは、将来の相続人が土地の活用や売却を検討する際の選択肢を広げる可能性があります。許可取得済みであれば、買い手は建築の可能性を具体的に把握でき、売却しやすくなるかもしれません。しかし、許可取得には時間と費用がかかるため、その費用対効果や、許可取得後に必ずしも売却や活用が行われる保証がないことを考慮する必要があります。また、将来の建築計画が定まらない段階での許可取得は、無駄な手間となる可能性もありますので、慎重な検討が求められます。
まとめ
相続した土地が建築基準法上の接道義務を満たさず、いわゆる「43条ただし書き」の適用を必要とする状況にある場合、その対応は複雑になりがちです。売却、活用、保有という3つの選択肢には、それぞれ異なるメリットとデメリットがあり、ご自身の状況やご家族の意向、将来の展望に合わせて慎重に検討することが求められます。専門知識を要する領域であるため、不明な点があれば専門家へ相談することも有効な手段の一つです。
本記事でご紹介した内容は、一般的な制度や考え方を整理したものです。
不動産の評価や負債の有無、ご家族の関係性など、個々の状況によって最適解は異なります。
ご自身のケースを客観的に整理したい場合は、初回相談を無料でお受けしています。
状況の確認が必要な方は、お気軽にお問い合わせください。
本記事の内容は一般的な情報提供を目的とするものであり、個別の事案については必ず専門家にご相談ください。
関連記事
-
 不動産と預金はここが違う!データで見る成年後見の報酬実態と、実家・土地の「凍結」リスク回避策
-
相続した旧マンションが「敷地権化されていない」場合の注意点|土地と建物の登記が別個の複雑さと対応策
-
親の土地に子の家が建つ場合の「使用貸借」と「家族信託」|トラブルを防ぐ契約設計と注意点
-
住む予定のない実家を相続するあなたへ|放置リスクと後悔しないための3ステップ
-
市街化調整区域の不動産相続は要注意?所有者が知るべき対策
-
相続した市街化調整区域の実家は建て替えできる?知っておくべき制限と3つの選択肢
-
リゾートマンション・別荘の相続|管理費が収益を超える場合の「出口戦略」と3つの選択肢
-
大阪市の狭小地を相続|セットバック後の有効宅地で価格はどう変わる?