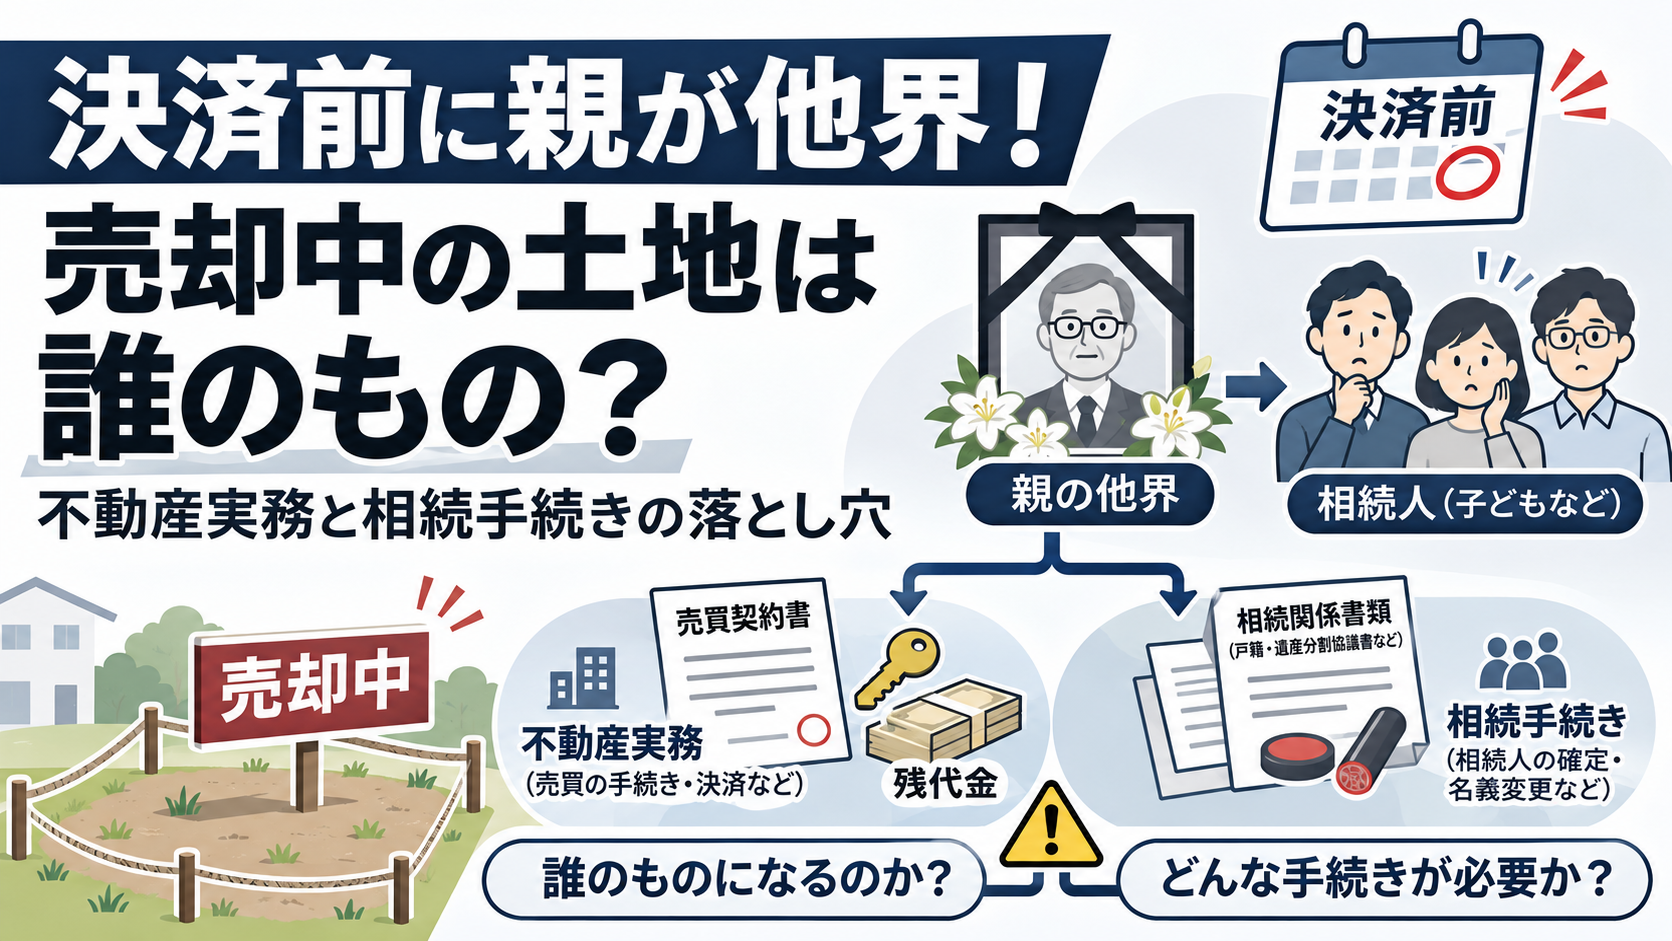
決済前に親が他界!売却中の土地は誰のもの?不動産実務と相続手続きの落とし穴
目次
- 結論|売買契約は相続人に引き継がれ、予定通り売却(決済)できる
- 最大の落とし穴!相続財産は「土地」ではなく「お金を受け取る権利」
- 決済までに慌てない!実務で行うべき4つの整理ステップ
- まとめ|売却途中の相続は「不動産」と「相続」の両面からの整理がカギ
「やっと買い手が見つかり、売買契約を結んで手付金も受け取った。あとは来月の決済を待つだけ——というタイミングで、売主である親が急逝してしまった。」このようなケースは、不動産実務の現場で稀に見られます。大切なご家族を亡くされ、深い悲しみの中、売却中の不動産の今後について不安を感じている方もいらっしゃるかもしれません。
このような状況では、多くの方が以下のような疑問や不安を抱えることがあります。
- まだ登記名義は親のままですが、この売買契約は白紙になるのでしょうか?
- 買主様に迷惑をかけずに、予定通り引き渡しを進めることは可能でしょうか?
- 相続の手続きでは、この土地をどのように遺産分割すれば良いのでしょうか?
本記事では、不動産実務(宅地建物取引業)と相続手続き(行政書士業務)の両方の視点から、売却途中で売主が亡くなった際の「契約の行方」と、多くの人が陥りがちな「財産整理における注意点」について、判断材料として分かりやすく解説いたします。
結論|売買契約は相続人に引き継がれ、予定通り売却(決済)できる
まず結論として、売却の途中、つまり売買契約が締結された後に売主様がお亡くなりになった場合でも、原則としてその契約は自動的に白紙になることはありません。売主としての権利義務は相続人に引き継がれ、多くの場合、当初の予定通りに売却手続き(決済)を進めることが可能とされています。
登記名義が親のままでも契約は有効
登記簿上の名義が亡くなった親御様のままであっても、生前に売買契約が有効に成立していれば、その契約が自動的に無効となることはありません。民法においては、相続が開始されると、相続人は被相続人の財産に属する一切の権利義務を承継するとされています(民法第896条)。これには、買主に土地を引き渡す義務や、残代金を受け取る権利といった、売主としての地位も含まれます。
つまり、売主としての立場は、原則として相続人全員にそのまま引き継がれることになります。
買主との契約に問題がなければ決済・引き渡しを進める
売買契約書に定められた解除条件に該当する事情がない限り、または、契約の履行に関して特別なトラブルが発生していなければ、相続人が亡くなった売主様の立場を引き継ぎ、当初の予定通りに決済・引き渡し手続きを進めることが一般的です。買主様側も契約の履行を希望している場合が多いでしょうから、相続人様が速やかに必要な手続きを進めることが、円滑な取引の継続につながります。
【注意点】農地や特殊な契約の場合は確認が必要
一般的な宅地(更地など)の売却であれば上記の通りに進むケースがほとんどですが、売却対象が「農地」である場合や、特別な条件が付された契約(例えば、停止条件付き契約など)であった場合は、個別の確認が必要となることがあります。
農地の売買には、農地法に基づく許可や届出が求められることがあり、その手続きの効力や引き渡し時期との関係が複雑になる可能性があります。また、契約によっては特定の事由発生時に契約が解除される旨が定められている場合もあります。このような特殊なケースでは、通常の宅地と同じ前提で進めず、専門家へご相談いただくことを推奨いたします。
最大の落とし穴!相続財産は「土地」ではなく「お金を受け取る権利」
売却途中に売主様が亡くなったケースで、多くの人が陥りやすい注意点の一つは、相続財産を「土地」として捉えてしまうことです。しかし、すでに売買契約が成立している場合、相続の対象となる財産は「土地そのもの」とは異なる性質を持つことがあります。
登記簿だけを見て「土地を相続した」と勘違いしやすい
登記事項証明書(登記簿謄本)を確認すると、亡くなった時点では親御様の登記名義が残っていることが一般的です。そのため、相続人の方々が「相続財産はまだ土地だ」と思い込んでしまうケースが少なくありません。
しかし、すでに売買契約が有効に成立している状況では、相続手続き(財産目録の作成や遺産分割協議)において整理すべき財産の性質は、土地そのものから変化していると考える必要があります。
具体例で解説!7,200万円で売却中の土地のケース
ここで、実際のケースを想定した具体的な数値例を提示いたします。以下の状況をご覧ください。
- 状況: 親御様が更地を7,200万円で売却する契約を締結しました。契約時に手付金として720万円を受け取り、残代金6,480万円の決済を待つ前に、親御様が他界されました。受け取った手付金は、親御様の普通預金口座にそのまま残っている状態です。
このような場合、相続人が引き継ぐ財産は「土地」ではなく、以下の2つの要素に分けて整理することが適切であるとされています。
- 残代金請求権(未収入金):6,480万円
- 普通預金(受領済みの手付金):720万円
(合計:7,200万円分の金銭債権・預金)
つまり、相続財産としては、売却契約によって確定した「売却代金を受け取る権利(債権)」と、既に受け取っている「手付金(現金・預金)」として認識することが重要です。
ここを間違えると「遺産分割のやり直し」や「申告漏れ」につながる可能性も
もし、財産目録や遺産分割協議において、上記のケースで「土地」として財産を整理してしまうと、実際の売却代金総額(7,200万円)と大きく異なる財産価値で遺産分割を行うことになりかねません。これは、後になって遺産分割協議のやり直しにつながる可能性があります。
また、売買契約の総額(7,200万円)を未収入金として計上した上で、すでに受け取って親御様の預金口座に残っている手付金(720万円)を再度計上してしまう「二重計上」や、逆に手付金の計上を見落としてしまう「計上漏れ」も起きやすいため、慎重な確認が求められます。
こうした財産整理の誤りは、後の相続税申告において、財産の過少評価や計上漏れにつながる可能性もございますので、特に注意が必要な点です。
決済までに慌てない!実務で行うべき4つの整理ステップ
売却途中に相続が発生した場合でも、円滑に決済を進めるためには、適切な手順で財産の状況と相続手続きを整理していくことが重要です。ここでは、実務で一般的に行われる4つのステップをご紹介します。
ステップ1:取引のタイムライン(時系列)を一覧化する
まずは、売却取引に関する主要な日付を時系列で整理します。具体的には「売買契約締結日」「手付金受領日」「売主様の相続開始日(死亡日)」「決済・引渡予定日」などを書き出し、それぞれの時点で何が完了していて、何が未完了なのかを正確に把握することが重要です。これにより、現在の状況と今後の手続きの全体像を把握しやすくなります。
ステップ2:契約書と通帳を突き合わせて「既収金・未収金」を確定する
売買契約書、変更合意書(もしあれば)、親御様の通帳の入出金記録、不動産仲介会社との連絡記録など、関連する全ての書類を揃えます。これらの資料を細かく突き合わせることで、売買総額からすでに受領済みの手付金などの「既収金」を差し引き、相続開始時点での「正確な未収金額(残代金請求権)」を確定させます。この作業は、相続財産の正確な把握と、後々のトラブル回避のために特に重要なステップです。
ステップ3:相続人の確定と遺産分割協議(誰が引き継ぐか決める)
決済日に買主様へ土地の名義を移転し(および残代金を受け取る)ためには、まず亡くなった親御様の出生から死亡までの戸籍謄本等を収集し、法的に有効な相続人を確定させる必要があります。その上で、「誰が売主としての地位(残代金を受け取る権利)を引き継ぐのか」を相続人全員で話し合い、遺産分割協議を行います。この協議内容を明確にした遺産分割協議書を作成することが、その後の登記手続きや税務申告において非常に重要となります。
ステップ4:司法書士・税理士との連携(登記と税務のバトンタッチ)
決済日には、相続人への名義変更(相続登記)と、買主様への所有権移転登記を同時に行うことが一般的です。これらの登記手続きは専門的な知識を要するため、登記の専門家である司法書士との綿密なスケジュール調整が不可欠です。
また、相続税の申告が必要な場合は、ステップ2で整理した契約資料や入出金記録をもとに税理士へ引き継ぎ、正確な財産評価と申告を行うことになります。各専門家と連携することで、複雑な手続きを円滑かつ適切に進めることが可能となります。
まとめ|売却途中の相続は「不動産」と「相続」の両面からの整理がカギ
親御様が土地の売却契約を締結した後、決済を待つ間に他界されるという状況は、ご遺族にとって心理的にも手続き上も大きな負担となり得ます。しかし、原則として売買契約は相続人に引き継がれ、予定通り決済を進めることが可能であることをご理解いただけたかと思います。
この状況で特に重要なのは、相続財産を「土地」としてではなく、「残代金を受け取る権利」と「手付金の預金」として正確に整理することです。売買契約書や通帳記録を丁寧に確認し、既収金と未収金を明確にすることで、遺産分割のやり直しや申告上の注意点を未然に防ぐことにつながります。このような複雑な状況においては、不動産取引と相続手続きの両面に精通した専門家にご相談いただくことが、円滑な手続きの第一歩となるでしょう。
本記事でご紹介した内容は、一般的な制度や考え方を整理したものです。
不動産の評価や負債の有無、ご家族の関係性など、個々の状況によって最適解は異なります。
ご自身のケースを客観的に整理したい場合は、初回相談を無料でお受けしています。
状況の確認が必要な方は、お気軽にお問い合わせください。
本記事の内容は一般的な情報提供を目的とするものであり、個別の事案については必ず専門家にご相談ください。
関連記事
-
 相続不動産、持ち続けるかどうかの判断基準|「売却」「活用」「保有」の選択肢と注意点
-
不動産相続の遺留分とは?払えない場合の対処法とトラブル予防策
-
不動産売買契約後、決済前に売主が死亡した場合の対応|手付解除や残代金の扱いの選択肢
-
固定資産税評価額と相続税評価額の違いとは?不動産相続で知るべき重要性を解説
-
遺産分割前の家賃収入は誰のもの?法定果実の分配ルールと確定申告のポイント
-
相続放棄後の「実家管理義務」は残る?2023年改正で変わった注意点と判断のポイント
-
不動産と預金はここが違う!データで見る成年後見の報酬実態と、実家・土地の「凍結」リスク回避策
-
相続した土地が「43条ただし書き」を必要とする道に接している場合の対策|売却・活用を検討する際の注意点