政府の相続土地国庫帰属制度|利用条件とデメリットを専門家が徹底解説
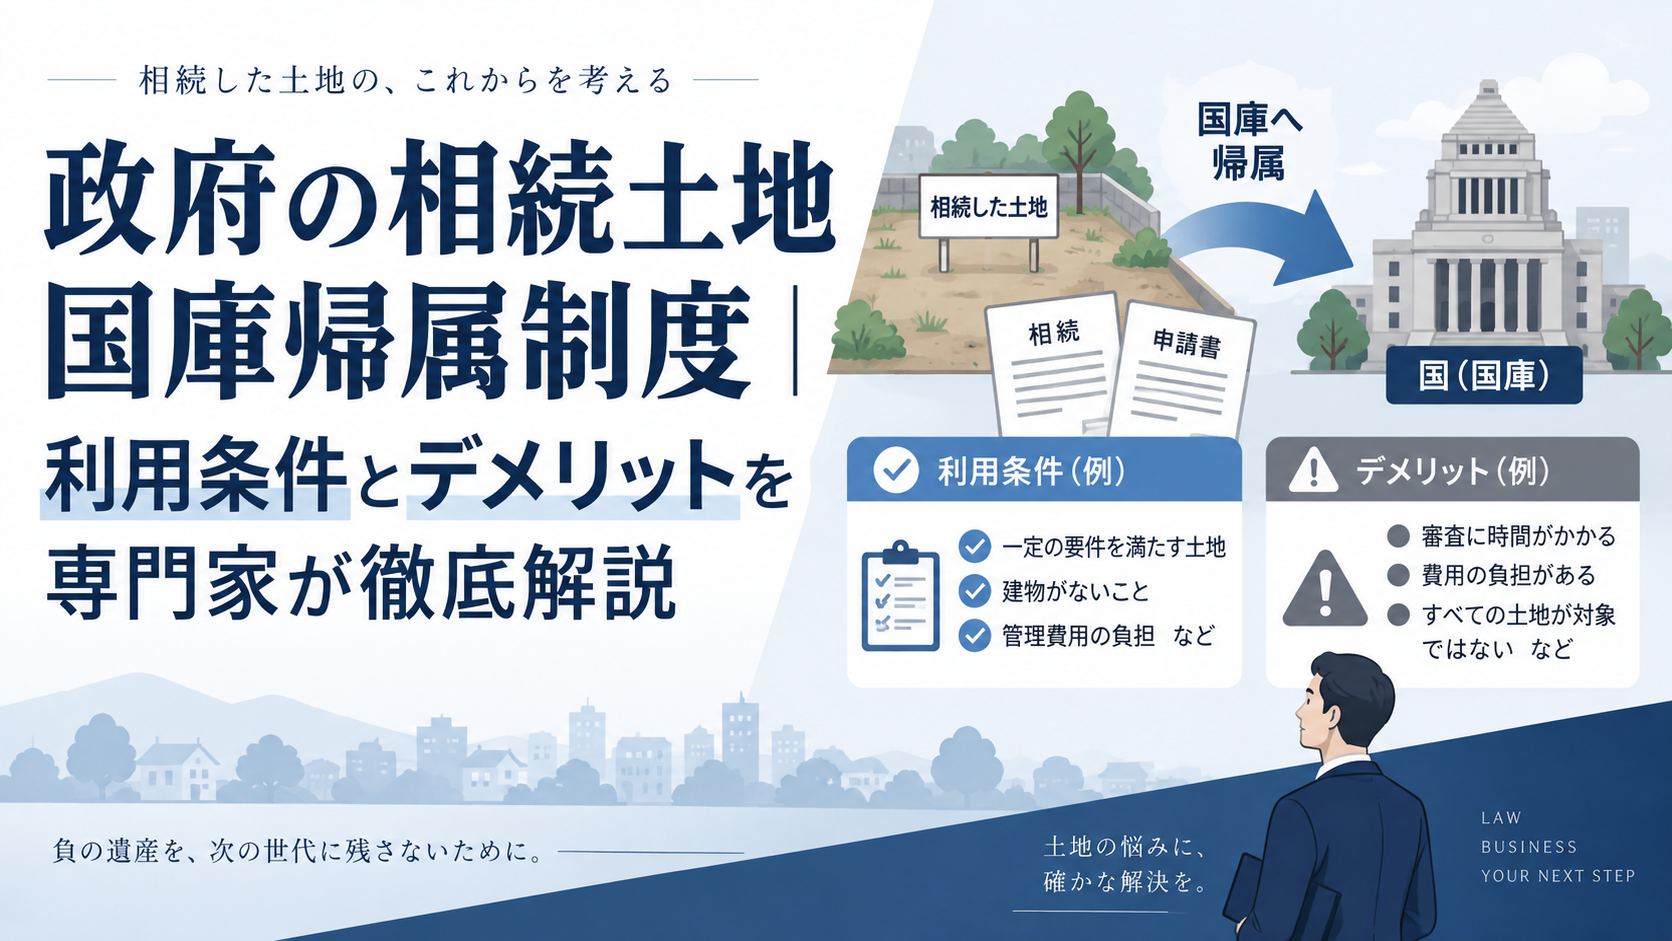
誰もが直面する可能性のある「相続」ですが、その中でも相続した土地の管理は、多くの方にとって頭の痛い問題となりがちです。特に、遠方に住んでいて管理が難しい土地、活用が見込めない土地、あるいは売却も困難な土地を相続した場合、その維持費用や管理負担は大きな重荷となるでしょう。
「この土地、いっそ手放したいけれど、どうすればいいのか…」そうお考えの方もいらっしゃるのではないでしょうか。2023年4月27日からスタートした「相続土地国庫帰属制度」は、そのような悩みを抱える方にとって、新たな選択肢の一つとなり得ます。
この制度は、相続または遺贈(遺言によって財産を無償で譲ること)によって土地の所有権を取得した方が、一定の要件を満たせば、その土地を国に引き取ってもらえるというものです。しかし、どのような土地でも国に帰属させられるわけではなく、厳格な利用条件が設けられています。また、制度を利用するにあたっては、メリットだけでなく、慎重に検討すべきデメリットも存在します。
本記事では、相続土地国庫帰属制度の利用条件や手続きの流れ、そして制度を活用する上でのメリット・デメリットを詳しく解説します。さらに、国庫帰属以外の選択肢も併せてご紹介しますので、ご自身の状況に合った最適な解決策を見つけるための判断材料としてご活用ください。
相続土地国庫帰属制度とは?
相続土地国庫帰属制度は、「相続等により取得した土地所有権の国庫への帰属に関する法律」(以下「相続土地国庫帰属法」)に基づき、相続または遺贈によって不要な土地を取得した方が、一定の条件のもとでその土地の所有権を国に帰属させる(引き取ってもらう)ことができる制度です。これは、少子高齢化や地方の過疎化が進む中で、所有者不明土地問題の解決策の一つとして創設されました。
この制度を利用することで、土地の所有者は、今後発生する固定資産税や維持管理費用、将来的な管理責任から解放される可能性があります。
制度の目的と背景
近年、日本では所有者不明の土地が増加し、公共事業の推進や民間取引の停滞、さらには周辺環境の悪化など、様々な社会問題を引き起こしています。これらの問題は、土地が相続されても名義変更が行われず、子や孫の代になるにつれて所有者が特定できなくなるケースや、活用しづらい土地を相続した方が、管理負担を避けるためにそのまま放置してしまうケースなどが背景にあります。
相続土地国庫帰属制度は、このような背景を踏まえ、土地の所有者が土地を手放したいと考える場合に、その選択肢を広げることで、所有者不明土地の発生を抑制し、土地が適切に管理・利用されることを促進することを目的に導入されました。
相続土地国庫帰属制度の利用条件
国庫帰属制度は、どのような土地でも申請できるわけではありません。国が引き取る土地は、将来的に管理が困難にならないよう、細かな条件が定められています。申請できる土地の要件と、できない土地の要件をそれぞれ見ていきましょう。
国庫帰属の対象となる土地の要件
国庫帰属制度の対象となるのは、相続または遺贈により土地の所有権を取得した方に限られます。購入した土地や、すでに登記名義人となっている方が改めて申請することはできません。
さらに、法務省令で定められた以下の要件を満たす土地である必要があります。
- 土地上に建物、工作物、車両及びその残がい、立木、特定有害物質、廃棄物が存在しないこと
- 土地の通常の管理または処分を阻害する有体物(相続土地国庫帰属法施行規則第2条第1項)が存在しないこと
(例: 放置された農業機械、撤去費用が高額になるがれきなど) - 土地に担保権(相続土地国庫帰属法第5条第1項第1号)や使用収益権(相続土地国庫帰属法第5条第1項第2号)などが設定されていないこと
(例: 抵当権、根抵当権、地上権、賃借権、永小作権、先取特権、質権、買戻しの特約、仮登記、差押え、仮処分) - 他人の利用が予定されている土地でないこと(例: 通路など)
- 国が管理する上で過大な費用や労力がかかる土地ではないこと
(例: 崖地、土壌汚染がある土地、境界が不明確な土地)
国庫帰属が却下される可能性のある土地
上記で述べた条件を満たしていても、以下のような土地は、国庫帰属の承認が却下される可能性があります(相続土地国庫帰属法第5条第1項各号)。
- 建物、特定の工作物(例: 崩れかけたブロック塀など)、車両の残骸、廃棄物などが存在する土地
- 土壌汚染が確認されている土地
- 崖など通常の管理に著しい費用・労力を要する土地
- 土地の境界が明らかでない土地
- 通路など、他人に利用されている土地
- 紛争が生じている土地(境界争いや所有権争いなど)
これらの条件は、国が引き取った後に管理負担や紛争リスクを抱えないようにするためのものです。申請を検討する際には、これらの条件に合致するかどうか、事前に十分に確認することが重要となります。
相続土地国庫帰属制度の申請手続きと流れ
相続土地国庫帰属制度を利用するためには、法務局への申請が必要です。ここでは、申請から承認・却下までの基本的な流れをご紹介します。
1. 事前相談と申請
まず、土地の所在地を管轄する法務局の不動産登記部門に、制度利用の可能性について事前相談を行います。その後、申請書を作成し、必要書類を添付して提出します。
- 申請者:相続または遺贈により土地の所有権を取得した個人(共有の場合は共有者全員の合意が必要)
- 提出先:対象土地の所在地を管轄する法務局
- 申請費用:土地一筆あたり1,400円の審査手数料(収入印紙で納付)
- 必要書類(例):
- 申請書
- 土地の登記事項証明書
- 土地の公図、地積測量図
- 申請者の住民票、戸籍謄本
- 土地の固定資産税評価証明書
- その他、土地の状況に関する書類(写真など)
2. 書類審査と現地調査
申請書が受理されると、法務局による書類審査が行われます。書類審査を通過した後、法務局の職員や委託された専門家が現地に赴き、土地の状況が利用条件を満たしているかどうかの現地調査を行います。この際、申請者立ち会いの下で、土地の境界や管理状態、障害物の有無などが確認されます。
3. 承認・不承認の決定と負担金の納付
書類審査と現地調査の結果、土地が国庫帰属の要件を満たすと判断された場合、法務局から承認通知が届きます。同時に、土地の管理にかかる10年分の負担金が通知されます。
申請者は、通知された負担金を納付期限内に支払う必要があります。負担金の納付が確認されれば、正式に土地の所有権が国に移転し、国庫への帰属が完了します。
一方、土地が要件を満たさないと判断された場合や、負担金を納付しなかった場合は、申請は却下されます。却下された場合でも、審査手数料は返還されません。
負担金について
相続土地国庫帰属制度を利用する上で、重要な要素となるのが「負担金」です。
負担金の算出方法
この制度で国に土地が帰属される際、申請者は、その土地の管理に要する費用として、一定の負担金を国に納める必要があります。相続土地国庫帰属法第10条では、負担金の額は「土地の種目及び面積を考慮して算定した、その土地の管理に要する十年分の費用に相当する額」と定められています。
これは、国が土地を引き取った後に発生する管理費用を補填するためのものです。負担金の具体的な算出方法は、法務省令で定められており、土地の種類(宅地、田、畑、森林など)や面積に応じて基準が設けられています。原則として、10年分の標準的な管理費用を基に算出されます。
負担金の目安
一般的な宅地であれば、20万円程度の負担金が想定されています。しかし、土地の状況によっては管理費用が高額になる場合もあるため、具体的な金額は法務局の審査によって決定されます。例えば、傾斜地や境界が複雑な土地などは、管理に手間がかかるため、負担金も高くなる傾向があります。
負担金の額は、申請の承認通知と共に提示されます。この金額を支払うことで、土地の所有権が国に移転し、将来にわたる管理責任から解放されることになります。
相続土地国庫帰属制度のメリット
この制度を利用することで、土地の所有者にはどのような利点があるのでしょうか。主なメリットを整理します。
1. 土地の管理負担・維持費用からの解放
最大のメリットは、土地の管理から解放されることです。遠隔地にある土地や、荒れてしまっている土地の草刈りや清掃、見回りといった日常的な管理業務は、時間的・体力的にも大きな負担となります。
また、毎年課される固定資産税や都市計画税などの税金、境界確定のための測量費用など、土地を保有し続ける限り発生する経済的な負担からも解放されます。特に、活用見込みのない土地にとって、これらの費用は持ち出しになるばかりで、所有者の大きな重荷となり得ます。
2. 将来的な責任・リスクの回避
土地を保有し続けることは、様々なリスクを伴います。例えば、老朽化した建物の倒壊による近隣への被害、不法投棄による環境汚染、あるいは管理不十分な森林の荒廃による土砂災害など、予測不能なトラブルが発生する可能性があります。
国庫帰属制度を利用すれば、これらの将来的なリスクや責任から解放されます。特に、相続人が複数いる場合は、管理方針や費用負担を巡る親族間トラブルの発生を防ぐことにも繋がるでしょう。
3. 所有者不明土地問題への貢献
個人のレベルではありますが、所有者不明土地問題の解消に貢献できるという側面もあります。活用されていない土地が国に帰属し、適切に管理されることで、地域の環境保全や公共利用に役立つ可能性も生まれます。
相続土地国庫帰属制度のデメリットと注意点
メリットがある一方で、相続土地国庫帰属制度には複数のデメリットと注意点があります。制度利用を検討する際は、これらの点を十分に理解しておくことが重要です。
1. 利用条件が厳しく、申請できる土地が限定的
前述の通り、この制度は「通常の管理や処分を阻害する有体物がないこと」「他人の権利が設定されていないこと」「国が管理する上で過大な費用や労力がかからないこと」など、非常に厳しい利用条件が設けられています。
そのため、一般的に問題のある土地(例えば、建物が残っている土地、がれきが放置されている土地、境界が不明確な土地、土壌汚染がある土地、崖地など)は、ほとんどが申請の対象外となります。結果として、本当に手放したいと考える多くの土地が、この制度では引き取ってもらえない可能性があるのです。
2. 申請から承認まで時間がかかる
申請手続きには、書類作成や法務局とのやり取り、現地調査などが含まれるため、申請から承認・却下までには相当な時間がかかることが予想されます。数ヶ月から1年以上を要するケースも考えられ、すぐに土地を手放したいと考える方にとっては、デメリットとなるでしょう。
3. 負担金が必要となる
土地の管理負担から解放される代償として、原則として10年分の管理費用に相当する負担金を納める必要があります。この負担金は、土地の種別や面積によって異なりますが、最低でも20万円程度かかることが想定されています。手放したい土地にお金を払うという点に、抵抗を感じる方もいるかもしれません。
4. 共有地の場合は共有者全員の合意が必要
相続した土地が複数の相続人による共有名義となっている場合、国庫帰属制度を利用するには、共有者全員の合意が必要です。相続土地国庫帰属法第3条第2項にその旨が明記されています。一人でも反対する者がいれば申請はできません。親族間での意見調整が難しいケースでは、制度の利用自体が困難になる可能性もあります。
5. 一度帰属させると取り戻せない
国庫帰属が承認され、所有権が国に移転すると、その土地を取り戻すことはできません。将来的に土地の価値が上がったり、活用方法が見つかったりする可能性があったとしても、一度手放した土地は戻ってこないため、慎重な判断が求められます。
6. 却下された場合、申請費用は戻らない
申請が却下された場合、申請時に支払った審査手数料(1,400円/筆)は返還されません。また、却下されたとしても、土地の管理責任は依然として申請者に残るため、改めて別の対策を講じる必要があります。
国庫帰属制度以外の選択肢
相続した土地の管理に悩む場合、国庫帰属制度以外にも複数の選択肢があります。ご自身の状況や土地の特性に応じて、最適な方法を検討することが重要です。
1. 売却する
土地を手放す最も一般的な方法です。市場価値のある土地であれば、現金化することで相続財産の整理や納税資金の確保に繋がります。
- メリット:
- 現金化できるため、相続税の納税資金や他の相続人の遺産分割に充てられる
- 土地の管理責任から完全に解放される
- 所有権移転が比較的迅速に進む場合がある
- デメリット:
- 向いている人:
- 土地に一定の市場価値があり、早期に現金化したい方
- 土地の管理責任から解放されたい方
- 複数の相続人がおり、公平な遺産分割を目指す方
参考記事:相続した不動産に未登記建物が見つかったら?売却・活用前に確認すべき所有権の整理とリスク
2. 活用する(貸す・開発する)
土地を有効活用して収益を得る方法です。駐車場、資材置き場、太陽光発電用地として貸し出す、あるいは賃貸アパートやマンションを建設するといった選択肢が考えられます。
- メリット:
- 継続的な賃料収入や事業収入を得られる
- 相続税評価額の引き下げに繋がり、節税効果が期待できる場合がある
- 地域貢献や資産形成に繋がる
- デメリット:
- 初期投資が高額になる可能性がある
- 空室リスクや事業リスクを負う必要がある
- 管理の手間や費用が発生する
- 土地の特性(立地、形状など)によっては活用が難しい
- 向いている人:
- ある程度の資金的余裕があり、長期的な収益を求める方
- 土地の管理・運用に前向きに取り組める方
- 相続した土地の立地や形状が活用に適している方
参考記事:相続した不動産の管理費用|固定資産税以外に注意すべき負担と対策
3. 何もしない(保有し続ける)
現状維持を選択することも可能です。すぐに売却や活用が難しい場合や、将来的な価値上昇を期待する場合に選択されます。
- メリット:
- 売却や活用のための時間や労力を費やす必要がない
- 将来的な市場価値の上昇や開発の可能性を待つことができる
- 相続税評価額は下がるが、いつでも売却や活用に転換できる柔軟性がある
- デメリット:
- 固定資産税や都市計画税などの維持費用が継続的に発生する
- 土地の荒廃、近隣トラブル、不法投棄などのリスクを負い続ける
- 空き家対策特別措置法により、管理不全の土地・建物に対して行政指導や課税強化が行われる可能性がある
- 相続人が複数いる場合、将来的に遺産分割や管理方針を巡る紛争の原因になることがある
- 向いている人:
- 短期的な売却や活用が難しい状況にある方
- 将来的な土地の価値上昇に期待している方
- 当面の間、大きな動きをしたくない方
生前からの準備でトラブルを避ける
相続発生後に土地の扱いに悩む状況を避けるためには、生前からの準備が非常に重要です。事前に対策を講じることで、ご自身の意思を明確にし、残されたご家族の負担を軽減することができます。
1. 遺言書の作成
遺言書を作成することで、誰にどの財産を相続させるかを明確に指示できます。特定の土地を特定の相続人に引き継がせたい場合や、売却してその代金を分配したい場合など、ご自身の希望を具体的に示すことが可能です。これにより、遺産分割協議が不要になったり、協議が円滑に進んだりする効果が期待できます。
参考記事:相続不動産とデジタル遺言:民法改正で変わる遺言のあり方と検討すべき選択肢
2. 家族信託の検討
家族信託は、ご自身の財産(土地など)の管理や運用、処分を、信頼できる家族に託す仕組みです。例えば、ご自身が高齢になり判断能力が低下した場合でも、あらかじめ定めた家族が土地の管理や売却などを行うことができます。これにより、将来的な土地の放置やトラブルを防ぐことが可能になります。
3. 生前贈与の検討
不要な土地であれば、生前に子や孫に贈与することも選択肢の一つです。ただし、贈与税が発生する可能性があるため、税理士などの専門家と相談しながら、慎重に検討する必要があります。
4. 親族間での合意形成
複数人の相続人がいる場合、生前のうちに、相続予定の土地についてどうしたいか、親族間で十分に話し合い、合意を形成しておくことがトラブル予防に繋がります。売却するのか、活用するのか、あるいは誰が引き継ぐのかなど、具体的な方針を決めておくことが重要です。
参考記事:相続不動産で「遺産分割協議書を急いで作りたい」と言われた際に専門家が確認すること
Q&A:よくある疑問
相続土地国庫帰属制度に関して、よくある疑問にお答えします。
Q1: どんな土地でも申請すれば国に引き取ってもらえるのでしょうか?
A1: いいえ、どんな土地でも引き取ってもらえるわけではありません。本記事の「相続土地国庫帰属制度の利用条件」で解説した通り、国が管理する上で支障が生じるような土地(建物がある、担保権が設定されている、土壌汚染がある、崖地など)は、国庫帰属の対象外となります。非常に厳しい条件が設けられており、申請しても却下されるケースも少なくありません。
Q2: 申請が却下された場合、どうすればよいですか?
A2: 申請が却下された場合でも、その土地の所有権は引き続き申請者にあります。そのため、土地の管理責任は継続します。却下された場合は、改めて売却、活用、または保有し続けるといった他の選択肢を検討する必要があります。土地の状態によっては、先に問題を解消(例えば建物の解体、土壌汚染対策など)してから再度申請を検討することも考えられますが、その費用は申請者負担となります。
Q3: 共有名義の土地でも国庫帰属制度は利用できますか?
A3: 共有名義の土地でも制度の利用は可能ですが、相続土地国庫帰属法第3条第2項の通り、共有者全員の合意が必要です。一人でも同意しない共有者がいる場合は、制度を利用できません。共有者間で事前に十分な話し合いを行い、全員の意思を統一しておくことが重要です。
Q4: 負担金はどのくらいの金額になりますか?
A4: 負担金は、土地の種別(宅地、田、畑、森林など)や面積に応じて算出されます。原則として、国が引き取った後の10年間の標準的な管理費用に相当する額となります。一般的な宅地であれば20万円程度の目安が示されていますが、土地の状況によって変動するため、具体的な金額は法務局の審査によって決定されます。
まとめ
相続土地国庫帰属制度は、相続した土地の管理に悩む方にとって、新たな選択肢の一つとして注目されています。しかし、制度の利用には厳しい条件があり、すべての土地が対象となるわけではありません。また、負担金の納付や、申請から承認までの時間、一度国に帰属させると取り戻せないといったデメリットも存在します。
ご自身の状況や土地の特性を総合的に判断し、国庫帰属制度だけでなく、売却、活用、あるいは保有し続けるといった他の選択肢も視野に入れて、最適な方法を見つけることが重要です。それぞれの選択肢にはメリットとデメリットがあり、ご家族の状況や土地の将来性なども考慮しながら、慎重に検討を進めていく必要があるでしょう。
本記事でご紹介した内容は、一般的な制度や考え方を整理したものです。
不動産の評価や負債の有無、ご家族の関係性など、個々の状況によって最適解は異なります。
ご自身のケースを客観的に整理したい場合は、初回相談を無料でお受けしています。
状況の確認が必要な方は、お気軽にお問い合わせください。
本記事の内容は一般的な情報提供を目的とするものであり、個別の事案については必ず専門家にご相談ください。
関連記事
-
 不動産と預金はここが違う!データで見る成年後見の報酬実態と、実家・土地の「凍結」リスク回避策
-
相続した土地が「43条ただし書き」を必要とする道に接している場合の対策|売却・活用を検討する際の注意点
-
相続した旧マンションが「敷地権化されていない」場合の注意点|土地と建物の登記が別個の複雑さと対応策
-
親の土地に子の家が建つ場合の「使用貸借」と「家族信託」|トラブルを防ぐ契約設計と注意点
-
住む予定のない実家を相続するあなたへ|放置リスクと後悔しないための3ステップ
-
市街化調整区域の不動産相続は要注意?所有者が知るべき対策
-
相続した市街化調整区域の実家は建て替えできる?知っておくべき制限と3つの選択肢
-
リゾートマンション・別荘の相続|管理費が収益を超える場合の「出口戦略」と3つの選択肢